Las facturas de la electricidad doméstica siguen siendo elevadas, pero en el mercado mayorista algunos operadores pueden incluso cobrar por consumir energía.
Es una de las paradojas que está generando el auge de las renovables: sol y viento producen cuando pueden, no cuando la red lo necesita, y en los momentos de sobreproducción los precios pueden llegar a ser negativos.
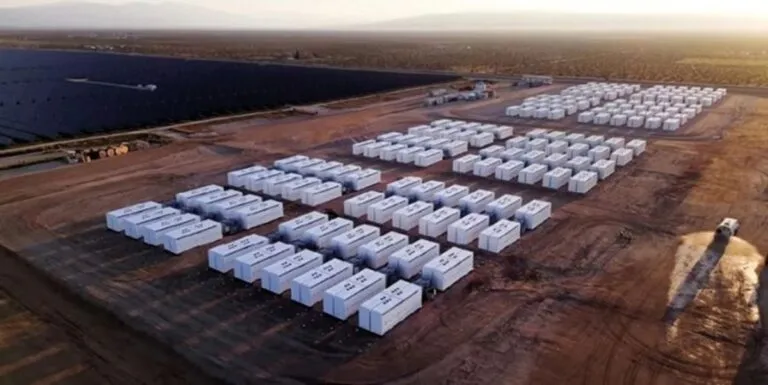
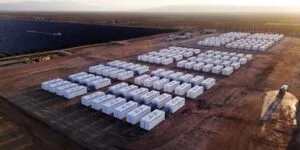
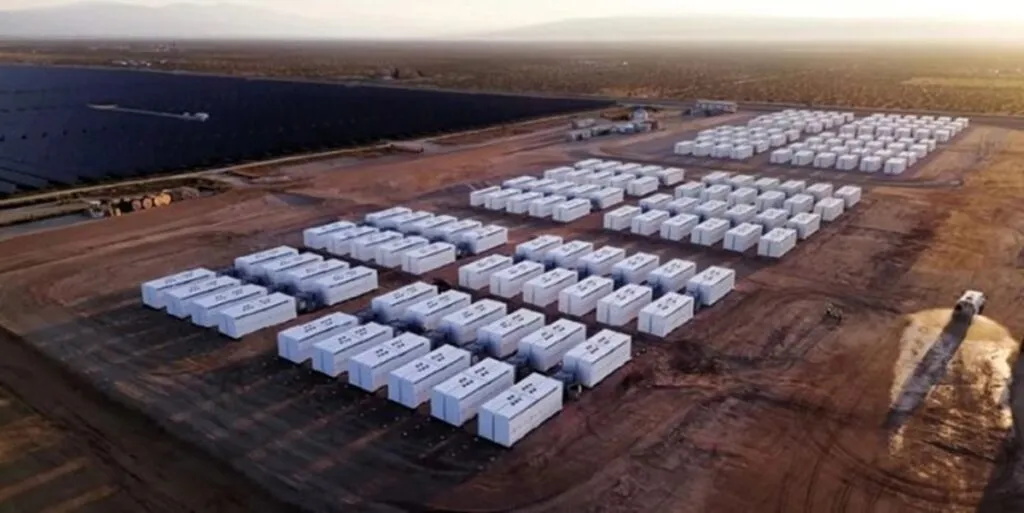
De ahí la necesidad de enormes baterías, los BESS (Battery Energy Storage System), capaces de absorber el exceso de energía y devolverla más tarde. Su papel es tan estratégico que ha dado lugar a una auténtica fiebre del oro, en la que Italia es protagonista.
A finales de 2025, las solicitudes de conexión para sistemas de almacenamiento en alta y muy alta tensión presentadas a Terna alcanzaron los 300 GW. Pero de ellos solo 56 habían obtenido el visto bueno y apenas 6,8 GW estaban listos para iniciar las obras.
Los sistemas de almacenamiento ya instalados contaban, en cambio, con 7,4 GW de potencia y 17,9 GWh de capacidad. Terna calcula para 2030 una necesidad de unos 72 GWh, que seguirá aumentando en los escenarios hasta 2040.
Los 300 GW solicitados no son por tanto solo instalaciones destinadas a entrar pronto en servicio: son también una gigantesca reserva anticipada sobre el sistema eléctrico futuro.
En el discurso sobre el Estado de la Unión del pasado 16 de septiembre, Ursula von der Leyen ha recordado que en 2025 Europa ha instalado más de 80 GW de nueva capacidad renovable, mientras que una capacidad seis veces superior sigue a la espera de conectarse a la red.
«Tenemos que invertir más deprisa. Acelerar las conexiones a la red. Desarrollar el almacenamiento», afirmó.
Alemania muestra esta dinámica de forma aún más extrema. Solo en 2025, los gestores de red recibieron 18.158 solicitudes para grandes sistemas de almacenamiento, equivalentes a 573,5 GW.
Las ofertas de conexión emitidas cubrían 54,2 GW; las instalaciones efectivamente en funcionamiento desde la media tensión en adelante sumaban 3,6 GW.
La Bundesnetzagentur advierte además de que una parte de las solicitudes está duplicada: un mismo promotor puede presentar el mismo proyecto en varios puntos de la red y elegir solo posteriormente dónde construir.
En la práctica, antes incluso que las baterías se compran opciones.
La trayectoria de la alemana Kyon Energy muestra lo rápido que ha cambiado también la financiación del sector. En enero de 2024, TotalEnergies la compró a sus tres fundadores pagando 90 millones de euros al contado, más ulteriores ‘earn-out’. Kyon ya había desarrollado 770 MW y contaba con una cartera avanzada de otros 2 GW.
En aquel momento, el cofundador Philipp Merk explicaba que financiar grandes baterías seguía siendo complicado: Kyon construía inicialmente con capital propio y solo buscaba la refinanciación bancaria después de la entrada en operación.
Dos años después el panorama es distinto. En 2026 TotalEnergies ha vendido a Allianz Global Investors el 50% de once proyectos de Kyon, por 789 MW y 1.628 MWh; en julio se anunció un ‘project financing’ de unos 440 millones de euros, suscrito por diez instituciones financieras.
Los acuerdos estructurados de ‘tolling’, una especie de alquiler de la capacidad de la batería, garantizan una parte de los ingresos mediante contratos y hacen más previsibles los flujos de caja.
Es el mecanismo que describe también Stefano Endrizzi, socio de MergersCorp, que se ocupa de operaciones de finanzas extraordinarias también en el sector de las energías renovables.
«¿Cuántos tienen la capacidad económica de construir? Muy pocos, quizá uno de cada cincuenta», señala. Muchos pueden, en cambio, bloquear un terreno y desarrollar el proyecto «todo sobre el papel». El valor se genera por tanto antes incluso de la construcción.
“Es un gran arbitraje: se compra cuando cuesta menos y se revende cuando el precio sube. Sin clavar ni un solo clavo, se desarrolla sobre el papel y se genera valor”, expresó Stefano Endrizzi, socio de MergersCorp
Los grandes fondos de inversión y las compañías energéticas o de diseño y construcción, las EPC, prefieren adquirir los proyectos ya autorizados y entrar directamente en la fase de desarrollo: una forma práctica de comprar tiempo sin perderse en los meandros de los procesos de autorización y burocráticos.
En Italia la competencia ya se percibe. En la primera subasta MACSE de septiembre de 2025, Terna ha adjudicado 10 GWh de capacidad, todos en baterías de iones de litio.
Las ofertas superaron en más de cuatro veces la demanda y el precio medio ponderado ha bajado a 12.959 euros/MWh-año, frente a una prima de reserva de 37.000 euros, alrededor de un 65% menos.
Mientras tanto, el capital sigue llegando. Modo Energy contabilizó en 2025 82 operaciones BESS en Europa, frente a 25 un año antes, por un valor declarado de 8,6 mil millones de euros. La deuda hecha pública ha pasado de 1,4 a 6,1 mil millones, y el ‘project finance’ representa la mitad de las operaciones.
La Comisión Europea ha reconocido ya de forma explícita el problema. En las directrices sobre las conexiones a la red de diciembre de 2025 identifica en las solicitudes especulativas y en los proyectos que no maduran una de las causas de las colas.
Menciona el acaparamiento de capacidad de red, las solicitudes múltiples para un mismo proyecto e incluso casos en los que una conexión se bloquea con el objetivo de revender posteriormente sus derechos.
Entre las contramedidas propone criterios vinculados a la madurez de los proyectos, plazos, penalizaciones y depósitos financieros que pueden perderse si la inversión no se materializa.
Italia ya ha empezado a corregir el rumbo. El decreto Bollette de febrero de 2026 ha introducido una reforma contra la «saturación virtual» de la red: la capacidad deberá asignarse de forma definitiva a los proyectos autorizados y algunas conexiones obtenidas por iniciativas aún inmaduras podrán caducar.
El decreto de aplicación del MASE se firmó el 8 de septiembre; aún falta el último paso regulatorio de la ARERA.
La paradoja es que esta restricción llega después de años en los que Bruselas y los Estados han tratado de acelerar precisamente esos procedimientos que ahora también deben hacer más selectivos.
La directiva RED III ha impuesto plazos más cortos para muchas autorizaciones y ha previsto vías aceleradas para renovables y almacenamiento vinculado a las plantas; en Italia se han simplificado con el tiempo también los procedimientos para los BESS independientes.
«Es un trabajo enorme», dice Endrizzi. «Incluso solo para 4 o 5 megavatios hablamos de miles de documentos».
Pero el desembolso necesario para desarrollar el proyecto sigue siendo una fracción del que se requiere para construir la instalación, mientras que un proyecto autorizado puede adquirir un valor propio y ser cedido.
Y aquí es donde surge una segunda paradoja. Para despejar las colas, las autoridades pueden exigir garantías financieras más consistentes y pruebas de madurez. Pero de ese modo se hace más difícil para los pequeños desarrolladores mantener durante años una posición, mientras que las ‘utility’, los fondos y los grandes grupos disponen del capital necesario.
La lucha contra la especulación puede, por tanto, favorecer también la concentración.
La carrera por el suelo para renovables, BESS y centros de datos
La carrera financiera acaba volviendo a tierra. Fotovoltaica, agrivoltaica, eólica y BESS buscan emplazamientos y conexiones, mientras que también los centros de datos están incrementando rápidamente la demanda potencial de red.
El CREA calcula en unos 22.400 euros por hectárea el valor medio de los terrenos agrícolas italianos en 2024 y señala el efecto sobre los precios de la expansión de las instalaciones renovables; en algunos casos documenta ofertas fotovoltaicas del orden de 60.000 euros por hectárea.
Según la experiencia de Endrizzi, terrenos agrícolas que en el norte de Italia pueden valer entre 15.000 y 25.000 euros la hectárea alcanzan, cuando se vuelven interesantes para el desarrollo energético, peticiones del orden de 90.000-100.000.
Porque en el nuevo mercado energético el valor de un terreno ya no depende solo de lo que pueda crecer sobre él. Depende también de cuánta energía pueda pasar junto a él y de la posibilidad de reservar hoy una posición en el sistema eléctrico del mañana.
GW (gigavatio) – Mide la potencia, es decir, la rapidez con la que una batería puede absorber o devolver energía.
GWh (gigavatio hora) – Mide la capacidad, es decir, cuánta energía puede almacenar una batería. Un sistema de 1 GW que puede suministrar esa potencia durante cuatro horas tiene una capacidad de 4 GWh.
Arbitraje – Es el mecanismo por el que se carga la batería cuando la electricidad cuesta poco, o cuando el precio se vuelve negativo, para luego revender la energía cuando el precio sube.
‘Merchant’ – Indica ingresos directamente expuestos a la evolución del mercado eléctrico, sin una remuneración fija garantizada por un contrato.
‘Tolling’ – Un operador paga una contraprestación para poder utilizar, según contrato, la capacidad de la batería. El propietario obtiene así una componente de ingresos más previsible.
Bombeo hidroeléctrico – Es una forma de almacenamiento que utiliza la electricidad sobrante para devolver agua a la cota alta, desde el embalse inferior al superior. El agua puede caer después a través de las turbinas y generar nueva energía.
Con información de Euronews
TE RECOMENDAMOS LEER: migracion-de-mariposas-monarca-recorren-4800-km-a-mexico